




Een budget voor 2027 begint met de keuzes die je bedrijf moet maken. Hoeveel omzet verwachten we? Is er ruimte om iemand aan te werven? Wat gebeurt er met onze cash als klanten later betalen of de marge onder druk komt?
Steeds meer financiële teams leggen zulke vragen ook voor aan een AI-assistent. Dat werkt: AI helpt om vragen scherp te formuleren, aannames uit te dagen en scenario's te verkennen. Maar een overtuigend AI-antwoord is nog geen plan. Een plan sluit aan op je echte cijfers, rekent door naar resultaat, balans en cashflow, en blijft bruikbaar wanneer de werkelijkheid in de loop van 2027 anders uitvalt.
Daar ligt de taakverdeling. AI geeft snelheid in het gesprek over je budget. Monitr geeft dat gesprek je actuele cijfers, je rapporteringsstructuur en de rekenregels. Het verschil merk je vooral in maart, wanneer de eerste afwijkingen binnenkomen: dan wil je een plan dat je kunt bijwerken, geen chatgesprek dat je opnieuw moet beginnen.
Kort samengevat
- Spreek top-down de kaders af en laat de teams bottom-up onderbouwen.
- Budgetteer niet alleen je resultaat, maar ook je cash.
- Laat AI het voorbereidende werk doen op je eigen cijfers in Monitr, met Penny of via de MCP. Jij beslist.
- Volg elke maand budget en realisatie op en werk je forecast bij.
In deze blog
- Budget, forecast en rolling forecast
- Top-down, bottom-up of een combinatie?
- Een winstbudget is nog geen cashbudget
- Waarom AI pas echt helpt met je eigen cijfers
- Je budget opmaken met Monitr en AI in vier stappen
- Veelgestelde vragen
Van jaarbudget naar een plan waarmee je kunt sturen
Budget en forecast worden vaak door elkaar gebruikt, maar ze hebben elk een andere rol.
Wat is een budget? Een budget vertaalt je strategie naar concrete financiële doelen voor een periode, meestal een boekjaar. Je legt vast welke omzet, kosten en investeringen je verwacht. Eenmaal goedgekeurd, verandert het budget niet meer: het is de referentie waaraan je je prestaties afmeet.
Wat is een forecast? Een forecast of prognose is je actuele verwachting: waar kom je waarschijnlijk uit op basis van de meest recente informatie? Anders dan een budget werk je een forecast bij wanneer de realisatie of je verwachtingen veranderen.
Wat is een rolling forecast? Een rolling forecast kijkt altijd een vast aantal maanden vooruit, bijvoorbeeld twaalf. Na elke maand schuift de horizon een maand op, zodat je ook zicht houdt op wat er na het lopende boekjaar komt.
Je hebt ze allebei nodig: een budget als doel om mee te vergelijken en een forecast om beslissingen op te baseren. In onze blog over budget, forecast en rolling forecast lees je meer over het onderscheid.
Top-down, bottom-up of een combinatie?
Bij het opbouwen van je budget maak je twee keuzes: wie stelt het budget op, en waarvan vertrek je?
Top-down of bottom-up? Bij een top-down budget legt het management de doelen vast, bijvoorbeeld twintig procent groei, en vertaalt finance die naar afdelingen en posten. Dat gaat snel en sluit aan bij de strategie, maar de doelen worden niet altijd gedragen en staan soms los van wat op het terrein haalbaar is. Bij een bottom-up budget bouwen de verantwoordelijken hun eigen budget op vanuit hun kennis van klanten, projecten en kosten. Dat levert realistischere aannames en meer draagvlak op, maar kost meer tijd.
Het risico van budgetary slack. Bottom-up budgetteren heeft een bekende valkuil: bewust ingebouwde speling. Wie op zijn budget wordt afgerekend, raamt de omzet voorzichtiger en de kosten ruimer. Wie onzeker is over de markt, bouwt een buffer in. En wie verwacht dat het management toch inkort, vraagt meteen wat meer. Het budget wordt zo een onderhandeling in plaats van een plan: makkelijk haalbaar, maar minder bruikbaar om te sturen.
Je beperkt slack door aannames expliciet te maken en ze vóór de goedkeuring kritisch te bekijken, door bonussen niet blind te koppelen aan het overtreffen van het budget en door onzekerheid zichtbaar te maken: werk met een voorzichtig scenario naast je basisscenario, in plaats van een buffer in elke post.
Vorig jaar plus een percentage, of vanaf nul? Veel bedrijven vertrekken van de cijfers van vorig jaar, tellen er een percentage of de nieuwe plannen bij en stellen de rest niet meer in vraag. Zo neem je eenmalige kosten mee, mis je veranderingen in het bedrijfsmodel en schuift oude speling ongemerkt mee. Alles vanaf nul onderbouwen geeft meer inzicht, maar kost tijd. Onze blog over zero-based budgeting gaat daar dieper op in.
De aanpak die werkt: combineer top-down en bottom-up
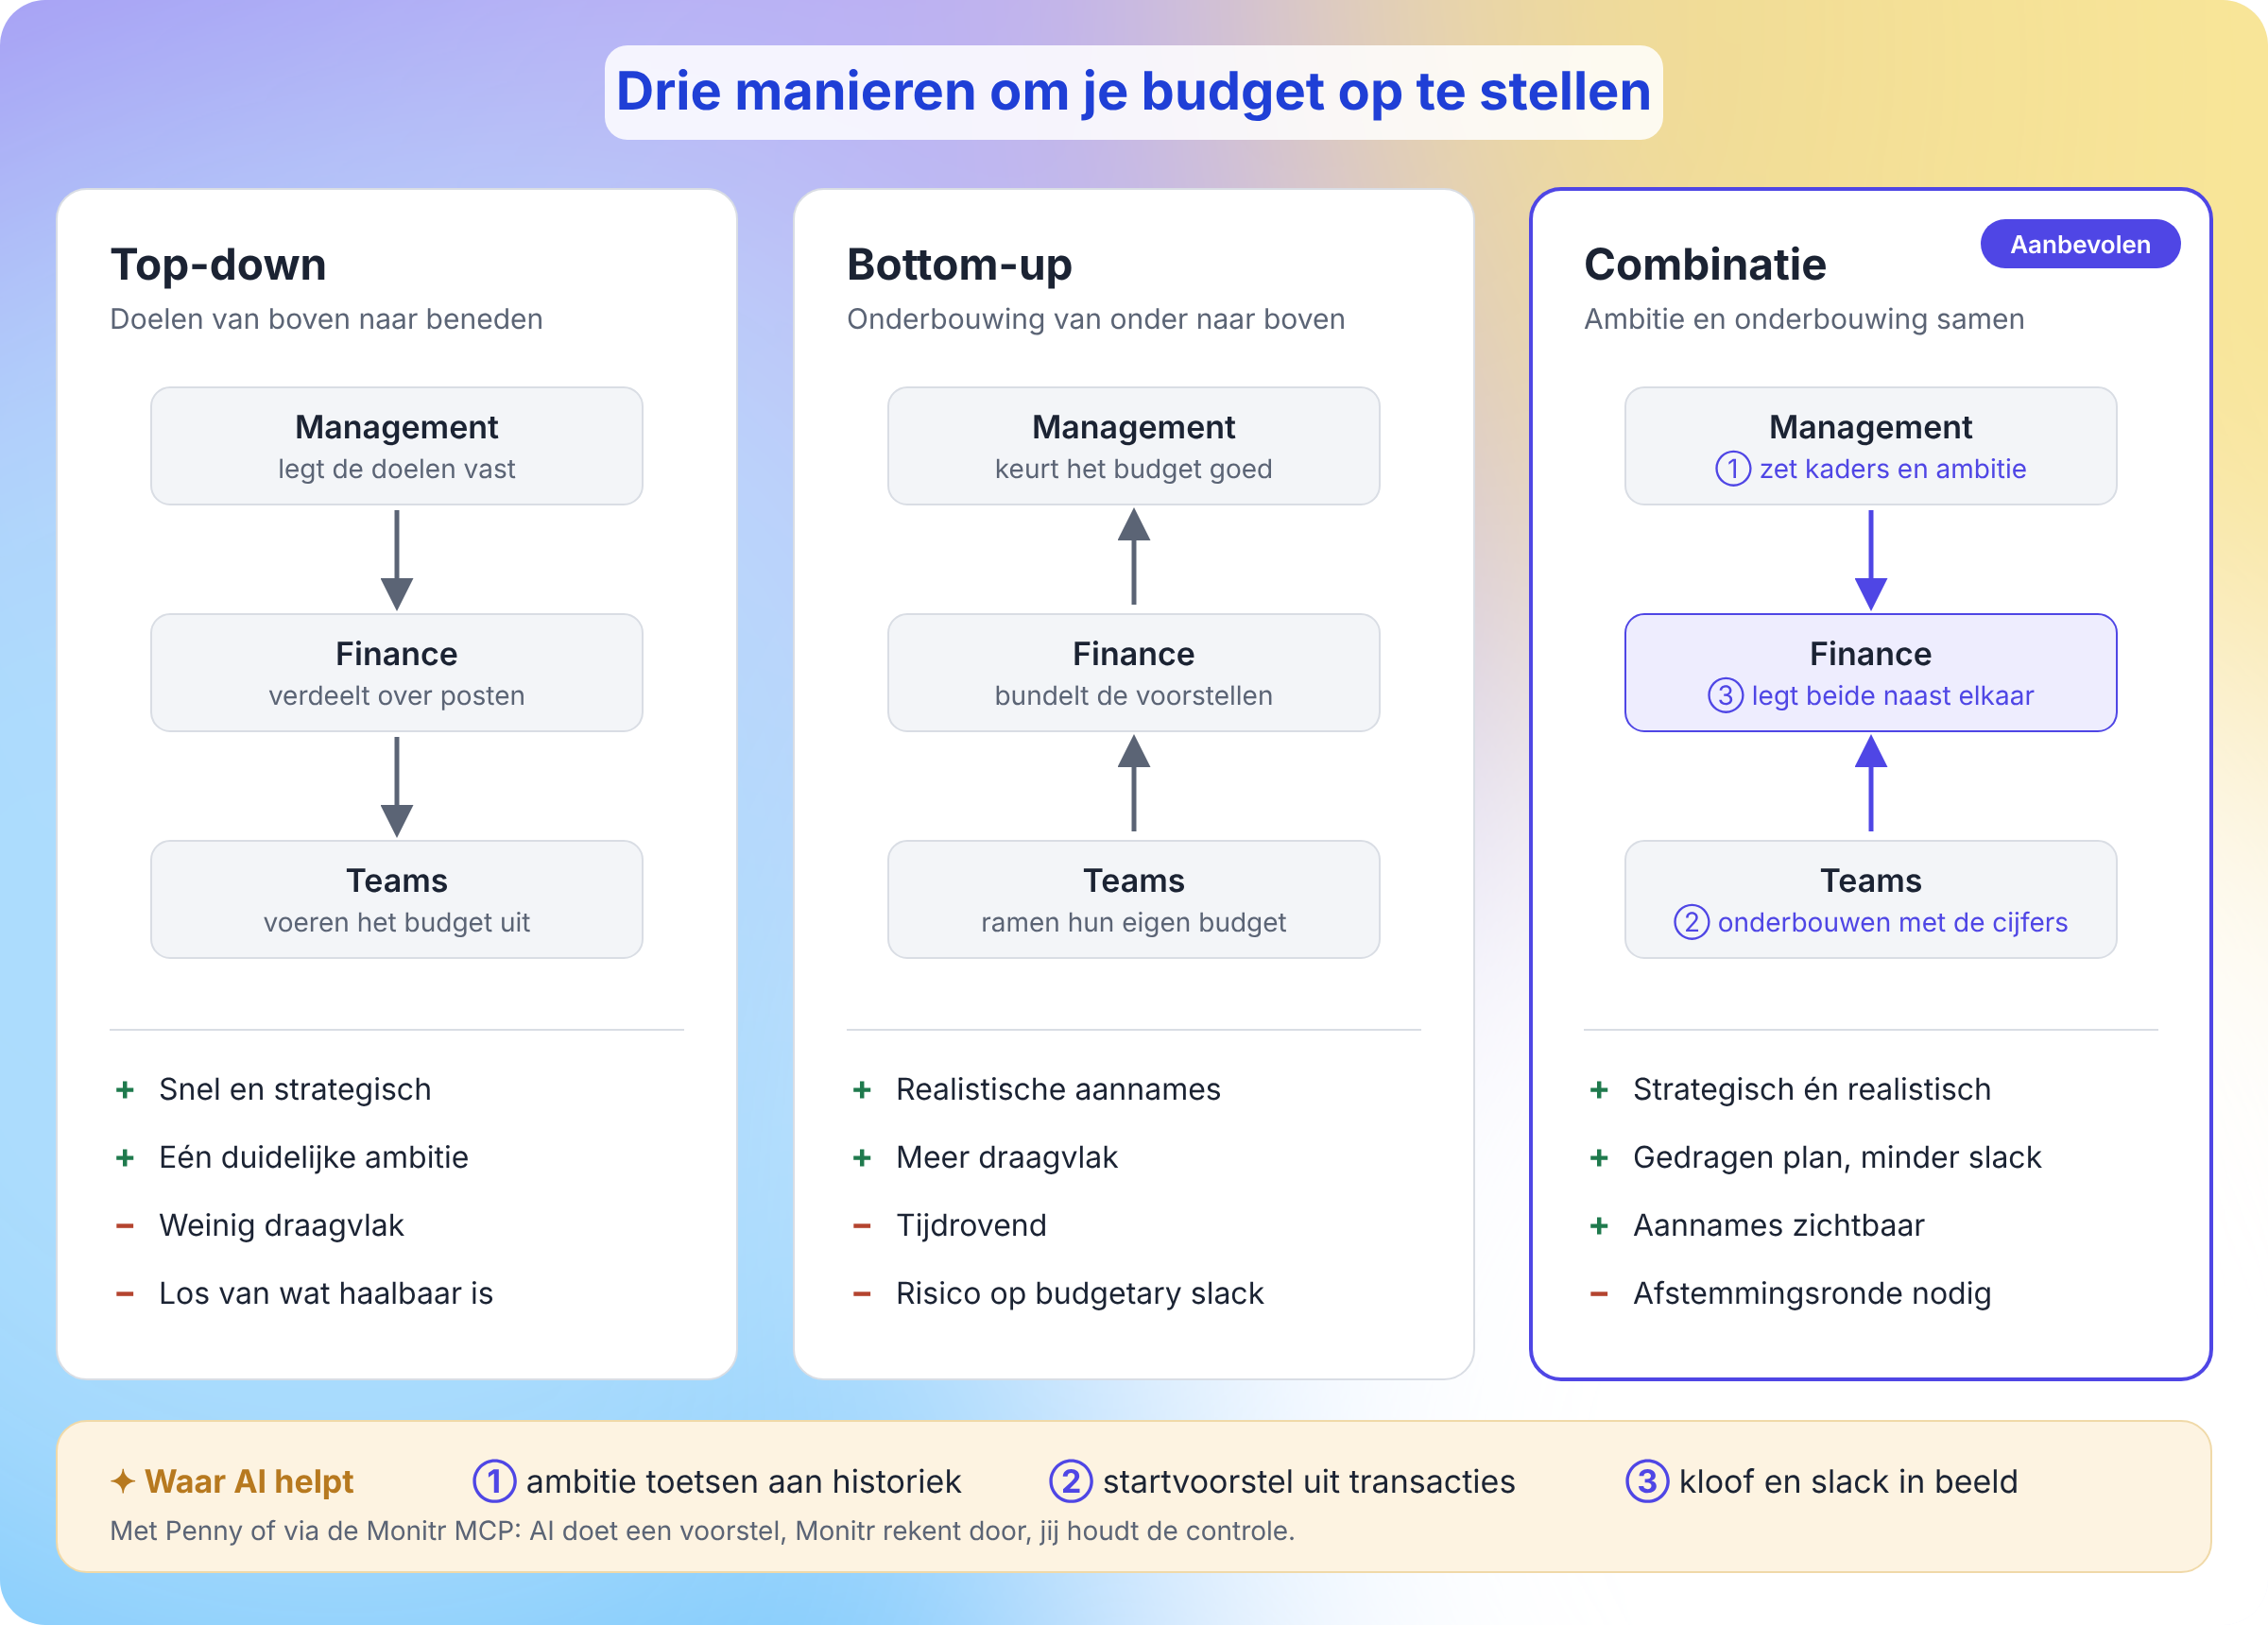
In de praktijk werkt een combinatie het best. Je neemt het tempo en de richting van top-down over, en het realisme en het draagvlak van bottom-up:
- Het management zet de kaders. Welke groei willen we, welke marge, hoeveel cashbuffer houden we aan en welke investeringen staan op de agenda?
- De teams onderbouwen bottom-up. Elke verantwoordelijke werkt uit hoe die doelen haalbaar zijn, vanuit de echte factoren: aantallen, prijzen, aanwervingen of projecten.
- Finance legt beide naast elkaar. Sluit de onderbouwing niet aan bij de ambitie, dan ga je het gesprek aan: is het doel te hoog, zit er speling in de aannames, of zijn er extra middelen nodig? Daarna keur je het budget goed en leg je het vast als referentie.
Zo wordt het budget geen opgelegd cijfer en geen onderhandeling, maar een gedeeld plan waarvan iedereen de aannames kent.
Waar AI het verschil maakt
De zwakke punten van elke methode zijn precies de plekken waar AI helpt die met je cijfers in Monitr werkt, via Penny of via de MCP.
- Bij de kaders toetst AI de ambitie aan de realiteit. Wat betekent twintig procent groei in klanten, volumes en werkkapitaal, naast de groei van de voorbije jaren? De kaders zet je in een apart scenario Ambitie in Monitr.
- Bij de onderbouwing start elk team met een voorstel in plaats van een leeg blad. De assistent bekijkt de transactielijnen per leverancier of klant: welke kosten komen terug, welke waren eenmalig, welke contracten lopen door? De verantwoordelijke vult aan met wat niet in de cijfers staat.
- Bij het naast elkaar leggen maakt AI de kloof en de speling zichtbaar. De assistent vergelijkt ambitie en onderbouwing per rapportlijn en signaleert posten die ver boven de realisatie liggen of vorig jaar structureel onder het budget bleven.
AI bereidt het gesprek voor, maar voert het niet. Draagvlak ontstaat doordat mensen samen beslissen; AI zorgt ervoor dat dat gesprek over de juiste cijfers gaat.
Een winstbudget is nog geen cashbudget
Veel organisaties hebben een degelijk budget voor hun resultatenrekening, maar verliezen de cash uit het oog. Toch loopt het daar het vaakst mis: een winstgevend jaar kan perfect samengaan met maanden waarin de rekening krap staat. Het verschil zit in posten die niet of op een ander moment in je resultaat verschijnen.
- Investeringen. Een machine, verbouwing of software die je activeert, zie je in je resultaat alleen als afschrijving over meerdere jaren. De uitgave zelf valt in één keer. Omdat afschrijvingen onder de EBITDA staan, worden investeringen geregeld vergeten.
- Werkkapitaal. Openstaande klanten en leveranciers bepalen wanneer omzet en kosten echt geld worden. Betalen klanten na zestig dagen, dan vraagt groei eerst cash voordat ze cash oplevert. Ook voorraad en btw verschuiven het moment waarop geld binnenkomt of buitengaat.
- Vakantiegeld en eindejaarspremie. In je resultaat verdeel je de loonkosten over het jaar, maar het dubbel vakantiegeld voor bedienden wordt meestal in mei of juni uitbetaald en de eindejaarspremie in december. Arbeiders krijgen hun vakantiegeld via de vakantiekas.
- Leningen. In je resultaat zie je alleen de interesten. De kapitaalaflossingen gaan wel van je rekening, maar staan niet in een winst-en-verliesbudget.
Wie in 2027 wil sturen, heeft dus een plan nodig waarin resultaat, balans en cashflow verbonden blijven. Meer lees je in onze blogs over valkuilen bij cashflow forecasting, netto werkkapitaal en personeelskosten forecasten.
Waarom AI pas echt helpt met je eigen cijfers
Een AI-assistent is zo sterk als de context die hij krijgt. Laad je een losse export in een chatgesprek, dan krijg je snel een antwoord, maar er ontbreken vier dingen:
- Structuur. Een export bevat grootboekrekeningen, geen managementrapportering. De assistent moet raden welke rekeningen samen je personeelskosten of brutomarge vormen.
- Betrouwbare berekeningen. Resultaat, balans en cashflow consistent verbinden, met btw, betaaltermijnen, afschrijvingen en aflossingen, is rekenwerk dat je niet zomaar aan een taalmodel overlaat.
- Verbinding met de werkelijkheid. Volgende maand staan er nieuwe boekingen in je boekhouding. Een export weet dat niet.
- Eén plan voor het hele team. Een antwoord in een chatgesprek of een los bestand wordt al snel de zoveelste versie.
Precies die basis biedt Monitr. Je boekhouding, rapportering, budgetten en prognoses zitten in één financieel model:
- Snel opgezet. Smart Mapping gebruikt AI om je grootboekrekeningen aan je rapportlijnen toe te wijzen. In onze demo gebeurde dat correct voor 471 van de 472 rekeningen.
- Budgetteren op jouw niveau. Met Simple Budget zet je snel een eerste versie op. Met budgetmodules werk je de posten uit die je toekomst bepalen: personeel, terugkerende omzet, prijs en hoeveelheid, kostprijs en voorraad.
- Cash ingebouwd. De personeelsmodule spreidt vakantiegeld en eindejaarspremie over de juiste maanden. Modules voor vaste activa, leningen, btw en openstaande klanten en leveranciers bepalen wanneer het geld echt binnenkomt of buitengaat.
- AI op je eigen cijfers. Penny, de AI-assistent in Monitr, werkt rechtstreeks op je cijfers. Via de Monitr MCP doet je eigen assistent, zoals Claude, ChatGPT of Microsoft Copilot, hetzelfde met de context waarvoor jouw account toegang heeft: actuals tot op transactieniveau, rapporten, budgetten, forecasts, scenario's, mappings en je rapporteringsstructuur. Waarom dat belangrijk is, lees je in onze blog over financiële context voor AI.
De taakverdeling is duidelijk: AI doet een voorstel, Monitr rekent door en jij houdt de controle. Wil je een aanname aanpassen, dan zie je eerst welke periode, bedragen en aannames veranderen. Pas na jouw bevestiging verwerkt Penny of je assistent de wijziging in Monitr. Welke acties beschikbaar zijn, hangt af van je rechten en de AI-omgeving die je gebruikt. Penny en de MCP zijn allebei beschikbaar in Monitr Premium.
Je budget opmaken met Monitr en AI in vier stappen
Je hoeft niet op dag één elke module in te richten. Begin met een betrouwbare basis en voeg detail toe waar je beslissingen dat vereisen.
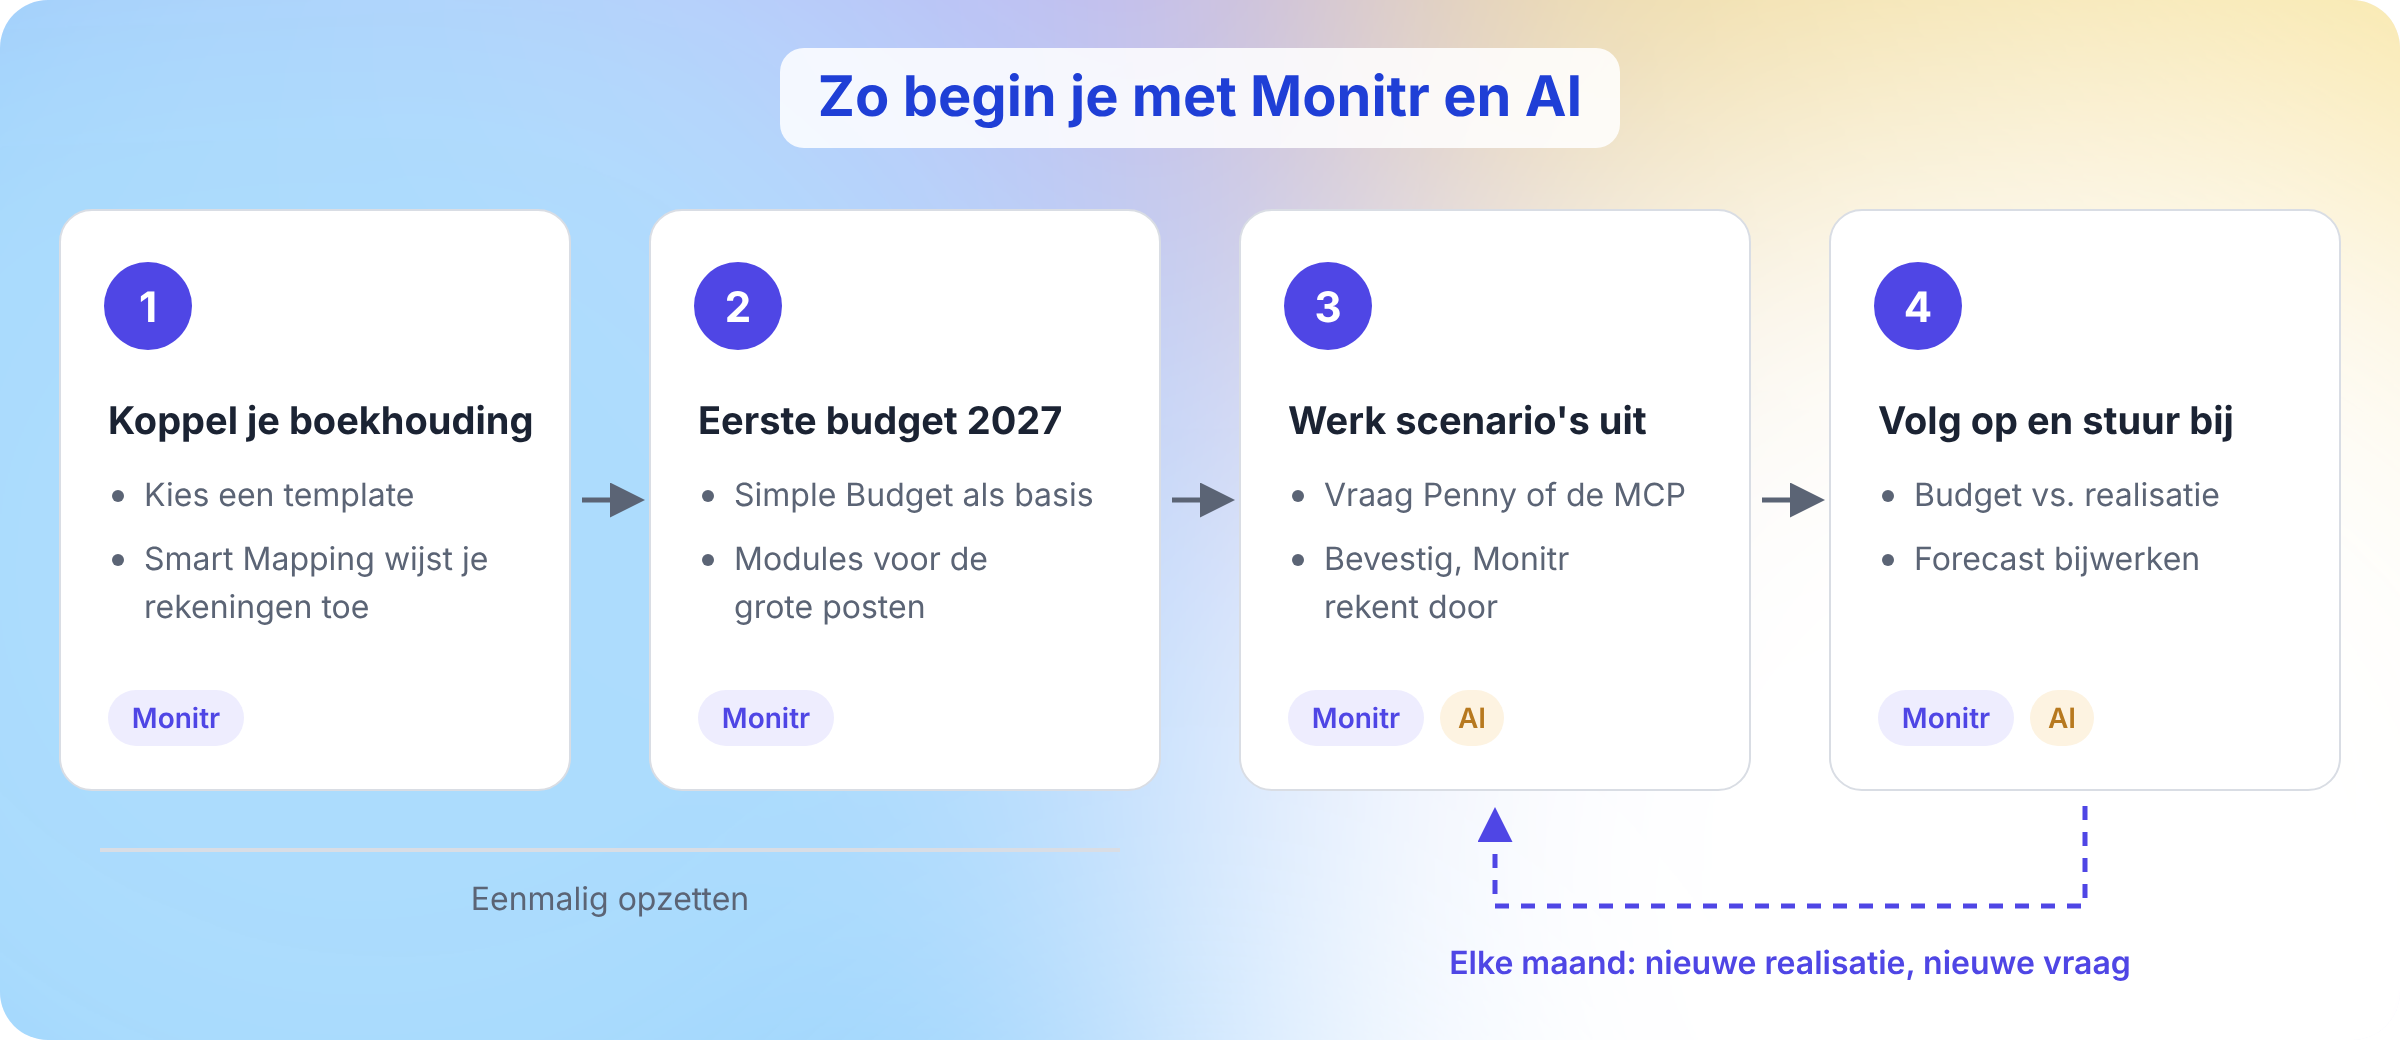
1. Koppel je boekhouding en kies je rapportering
Start met een template dat bij je onderneming past en controleer de belangrijkste rapportlijnen. Wil je cijfers per afdeling of activiteit, pas de structuur dan aan en laat Smart Mapping de rekeningen voorstellen. De video over een dossier opzetten met een template, de Smart Mapping-demo en de bijbehorende blog tonen hoe snel dat gaat.
2. Maak een eerste budget voor 2027
Maak onder Prognoses een forecast voor 2027 aan met een basisscenario en voeg een Simple Budget toe. Gebruik historische gegevens of een bestaand budget waar dat zinvol is, en pas de posten aan die in 2027 veranderen: nieuwe contracten, aanwervingen, prijsaanpassingen en eenmalige kosten. De video over een eerste cashflowprognose in vier minuten laat zien hoe snel dat gaat.
Maak die versie daarna scherper met de modules voor de posten die ertoe doen. Controleer of resultaat en cashflow samen een logisch verhaal vertellen: juist de verschillen leveren vaak de belangrijkste vragen voor de budgetbespreking op.
3. Werk je eerste scenario uit met Penny of via de MCP
Je kunt op twee manieren met AI aan je budget werken. Penny is de AI-assistent in Monitr zelf: je opent de chat en stelt je vraag, en ze kent ook de documentatie van Monitr. Met de Monitr MCP werk je vanuit je eigen AI-assistent, zoals Claude, ChatGPT, Codex, Gemini of Microsoft Copilot.
Penny gebruikt dezelfde MCP. Ze leest dus dezelfde cijfers, tot op transactieniveau, en kan na jouw bevestiging dezelfde budgetten en modules verwerken. Het verschil zit in waar je werkt en wat je erbij wilt halen:
Wat kies je? Wil je meteen starten, zonder eigen AI-licentie of installatie, begin dan met Penny. Wil je je budget onderbouwen met documenten en andere bronnen, zoals contracten, offertes of je salespipeline, werk dan via de MCP in je eigen assistent. Veel teams gebruiken allebei.
Een goede eerste vraag, aan Penny of aan je assistent, gaat over je basis: “Bekijk de transactielijnen van 2026 per leverancier. Welke kosten waren eenmalig en welke komen terug, zodat ik alleen de terugkerende doortrek naar 2027?”
Werk daarna een concrete beslissing uit. Dat doen we hieronder met een voorbeeld uit ons demodossier.
Het voorbeeld: kapitaalverhoging of lening?
Een bedrijf draait in 2020 nog verlies en wordt pas in 2021 winstgevend. Om dat verlieslatende jaar te overbruggen, rekent het plan op een kapitaalverhoging van 3 miljoen euro in april 2020. Maar wat als die kapitaalverhoging er niet komt? Komen we dan in de problemen met onze cash, en volstaat een banklening?
We vergelijken twee scenario's:
- Zonder lening: de kapitaalverhoging is geschrapt en er komt geen andere financiering.
- Met lening: het bedrijf leent in april 400.000 euro over tien jaar, met lineaire aflossingen vanaf mei en 3% rente.
Eerst: het scenario zonder lening
De cijfers zijn in duizend euro en afgerond.
Het operationeel resultaat: wat het bedrijf verdient
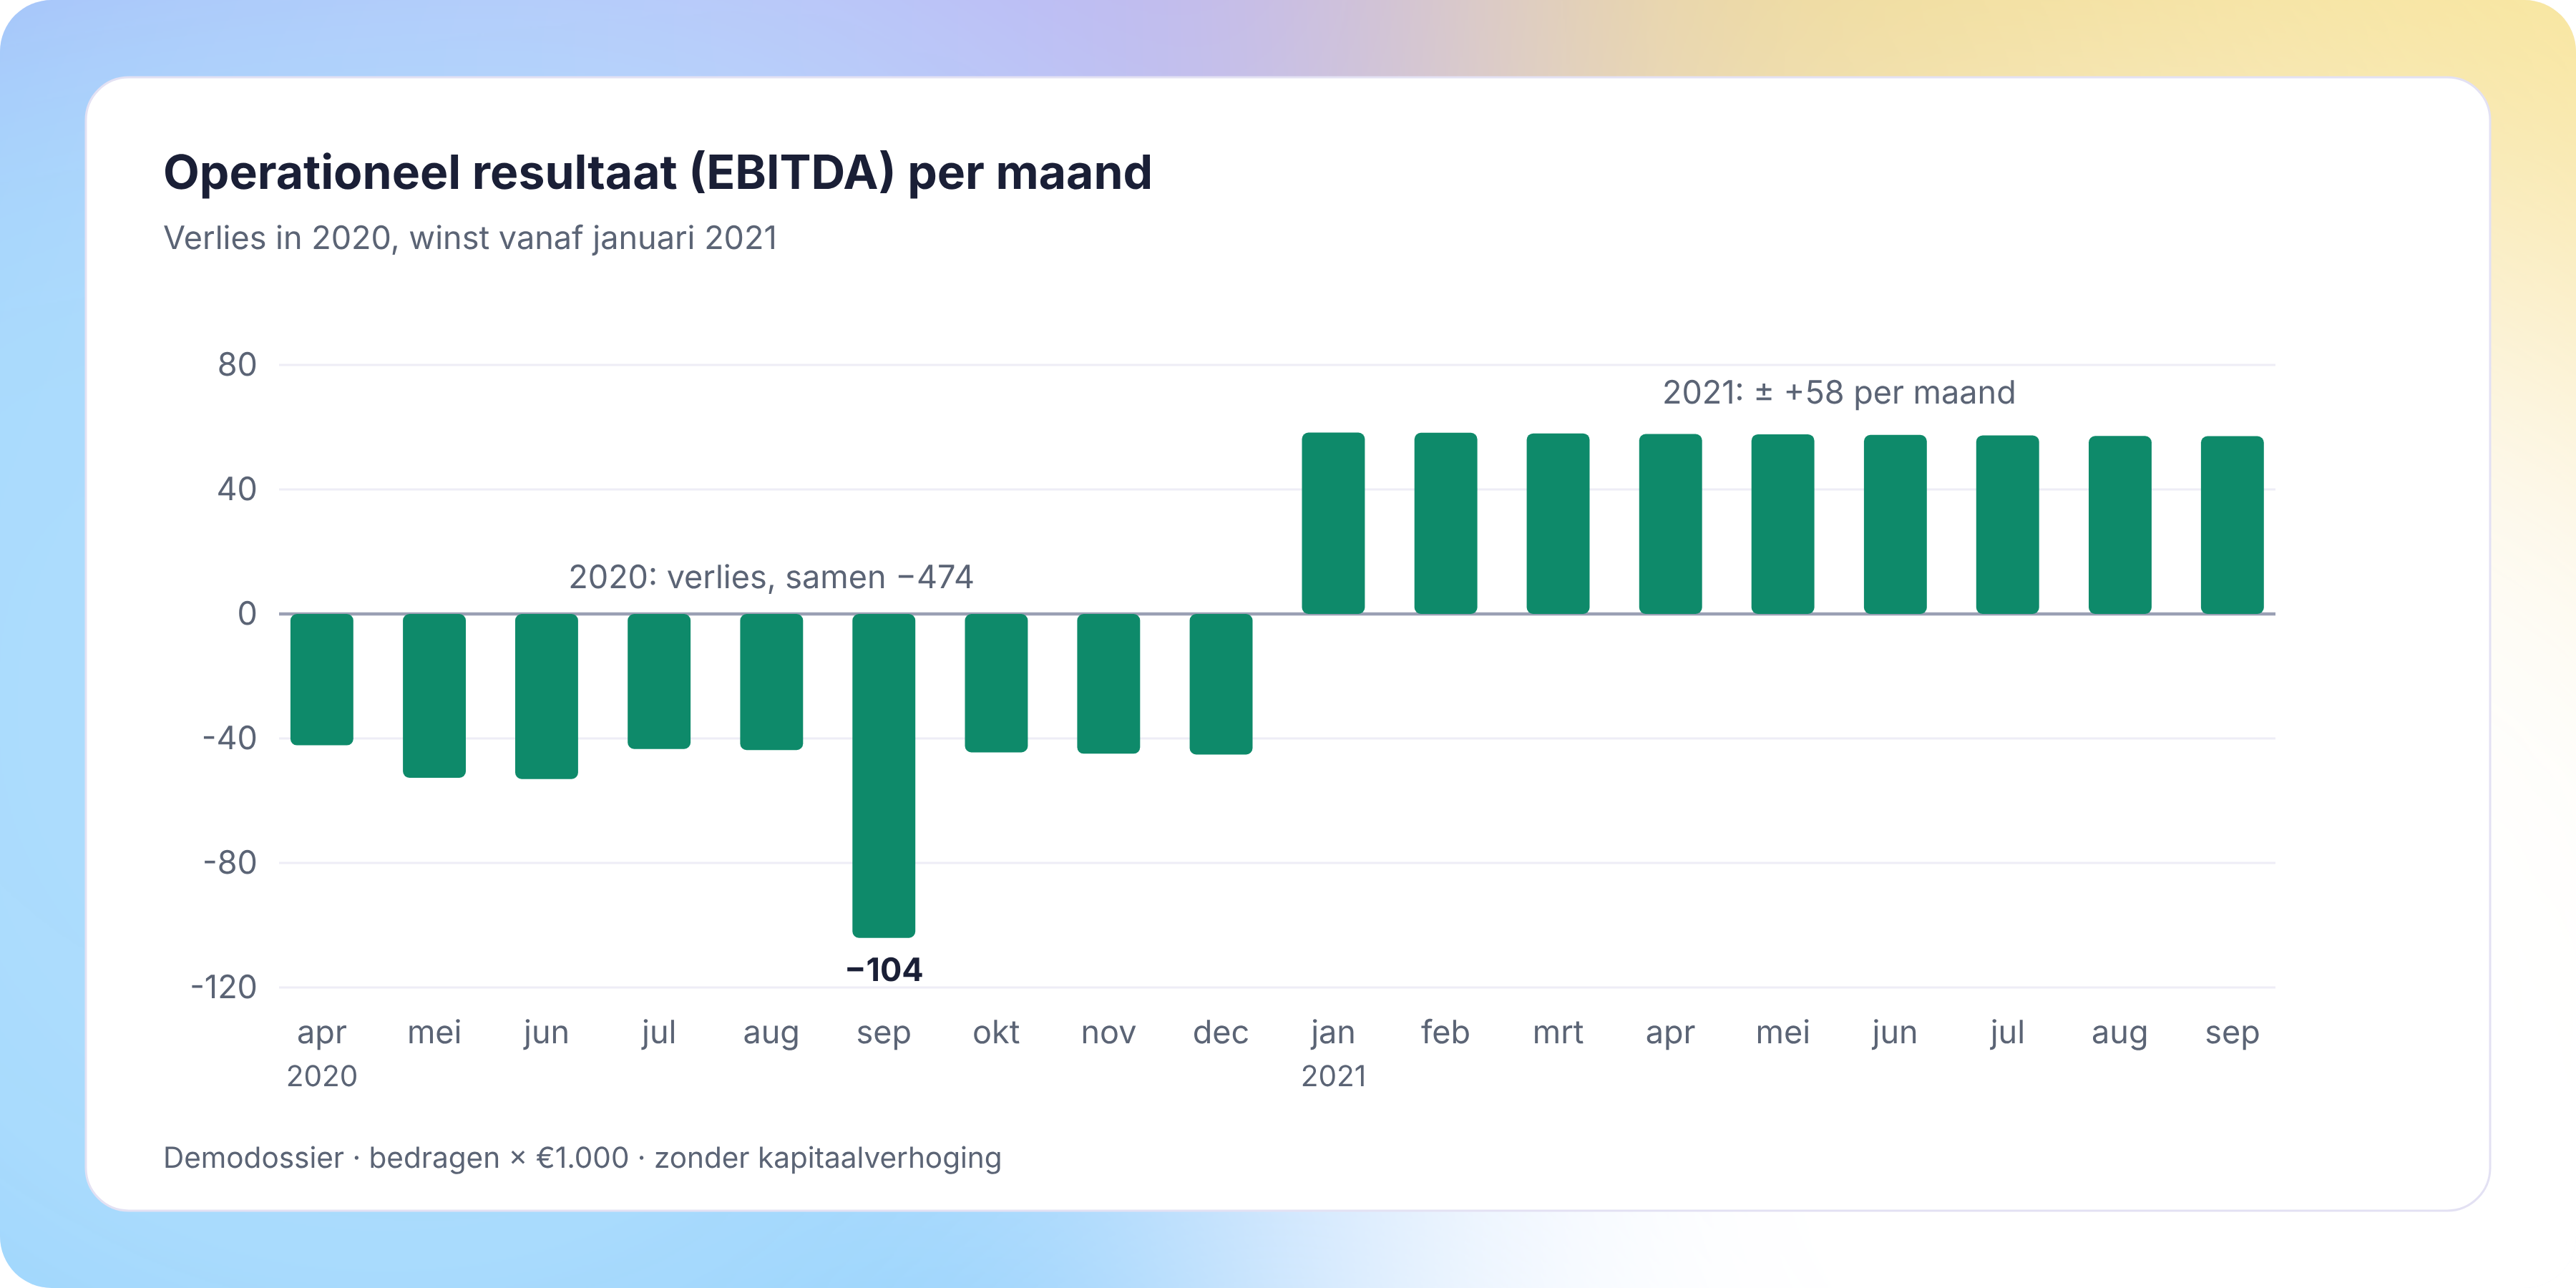
In 2020 is het operationeel resultaat (EBITDA) elke maand negatief, meestal zo'n −45, met een uitschieter van −104 in september. Van april tot december samen is dat −474. Vanaf januari 2021 wordt het positief, met zo'n +58 per maand.
De cashflow en de cashpositie: wat er binnenkomt en wat er op de rekening staat

De staven tonen de cashflow van elke maand, de lijn de cashpositie op het einde van de maand. Zonder kapitaalverhoging of lening zakt de cash in september onder nul en bereikt ze in december het laagste punt: −188. Pas in maart 2021 staat de rekening weer in het groen.
Waarom wijkt de cashflow af van het operationeel resultaat?
Opvallend is april: het operationeel resultaat is negatief (−42), maar er komt 824 cash binnen. Het kasstroomoverzicht in Monitr toont waar dat verschil vandaan komt:

Drie dingen zitten tussen resultaat en cash:
- Werkkapitaal. In het eerste kwartaal liep het bedrag aan openstaande klantenfacturen op met zo'n 990. Die omzet zat al in het resultaat, maar was nog niet betaald. De forecast verwacht dat klanten die facturen in april betalen: +971. Het bedrijf verdient dat geld dus niet in april, het int het dan. Hoe je openstaande klanten en leveranciers mee voorspelt, lees je in deze blog.
- Btw en belastingen. Die schommelen per maand. In juli valt een btw-afrekening (−57), waardoor de cashflow dieper in het rood gaat dan het resultaat.
- Investeringen en financiering. Investeringen staan niet in je operationeel resultaat, maar kosten wel cash: in april −106. Rente en andere financiële kosten nemen nog eens zo'n −3 per maand.
Dan: de lening toevoegen via de chat met Penny
We hebben dit voorbeeld niet zelf ingegeven, maar opgebouwd in een gesprek met Penny in Monitr. Dat gesprek verliep zo:
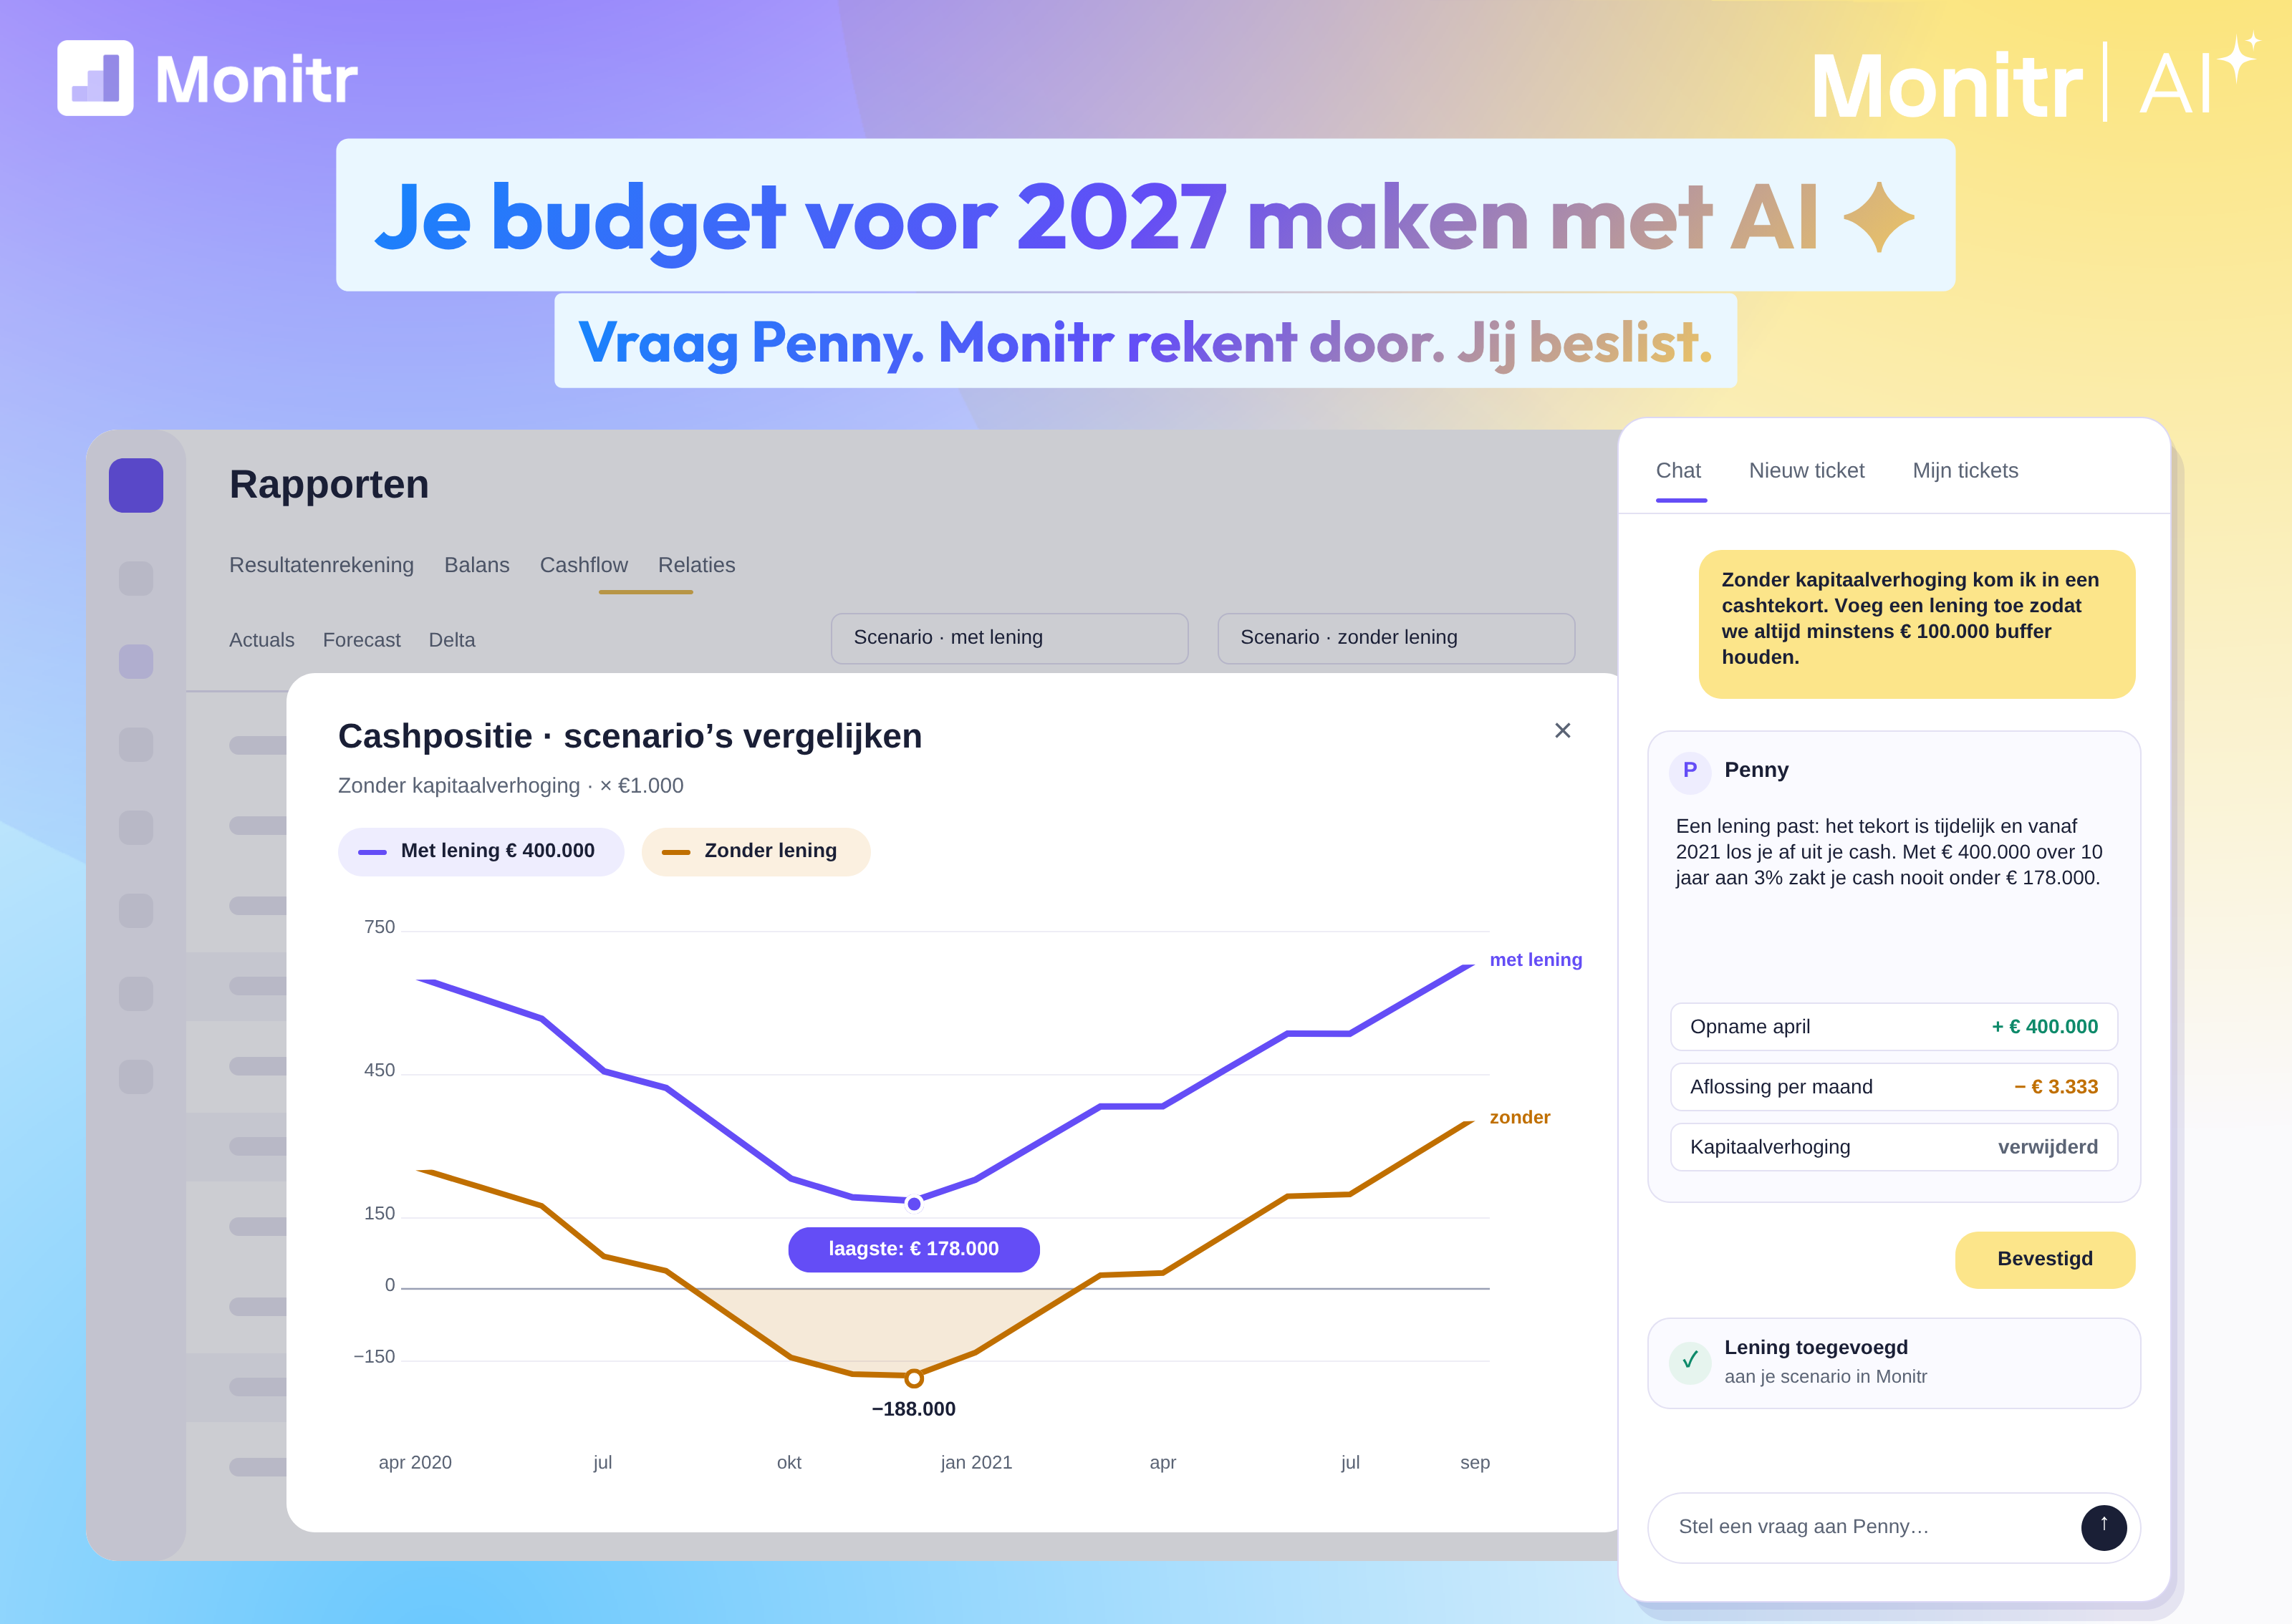
- De vraag. “Zonder kapitaalverhoging kom ik in een cashtekort. Maakt een lening dan zin?” Penny bekeek de cijfers van het scenario en legde uit waarom een lening hier past: het tekort is tijdelijk, en vanaf 2021 genereert het bedrijf genoeg cash om af te lossen.
- Het benodigde bedrag. We wilden ook in de zwakste maand minstens 100.000 euro cash overhouden. Penny rekende het scenario door en stelde een lening van 400.000 euro voor. Daarmee blijft de cashpositie positief en is er voldoende buffer zonder meer te lenen dan nodig.
- De voorwaarden. Voor ze iets boekte, vroeg Penny naar de looptijd, de rente en een eventuele aflossingsvrije periode. Wij kozen voor 10 jaar en 3% rente, zonder aflossingsvrije periode. Op onze vraag haalde Penny ook de kapitaalverhoging van 3 miljoen euro uit het scenario.
- De lening verwerken. Na onze bevestiging maakte Penny in het scenario een Simple Budget Banklening aan voor 400.000 euro. Ze verwerkte de opname, de maandelijkse aflossingen en de rente op de rekeningen voor financiële schulden en rentekosten.
Zo zie je de taakverdeling in de praktijk: Penny deed het voorstel en het rekenwerk, Monitr rekende het scenario door, en wij beslisten over het bedrag en de voorwaarden. Werk je liever in je eigen AI-assistent, dan kan hetzelfde via de MCP. Daar kun je bijvoorbeeld ook de offerte van de bank meegeven, zodat looptijd, rente en aflossingsschema meteen kloppen.
Het resultaat: met en zonder lening

Met de lening komt er in april 400 extra binnen. Daarna ligt de cashflow elke maand zo'n 4,3 lager: 3,3 aflossing en in het begin 1,0 rente. In je resultaat zie je alleen die rente. De aflossing staat er niet in, en precies daarom moet je cash apart budgetteren. Het operationeel resultaat blijft in beide scenario's hetzelfde: rente en aflossingen komen pas onder de EBITDA.
Het verschil zit in de cashpositie. Zonder lening zakt die tot −188 in december 2020. Met de lening blijft de cash het hele jaar positief, met 178 als laagste punt.
Wat je ermee doet. Voor een buffer van 100.000 euro volstaat een lening van ongeveer 320.000 euro. Met 400.000 euro houd je extra marge, voor het geval de verliezen langer aanhouden of klanten later betalen. Je weet dus hoeveel je nodig hebt en wat het je per maand kost, nog voor je bij de bank aanklopt. Wil je de vergelijking nog verfijnen, laat dan een variant met een kleinere kapitaalverhoging plus een lening doorrekenen.
Bespreek het voorstel met je team en pas aannames aan waar jullie bedrijfskennis iets toevoegt. Na bevestiging rekent Monitr het scenario door en leg je het naast je basisscenario. Zo bespreek je een berekende uitkomst, geen schatting uit een chatgesprek.
4. Volg budget en realisatie op en houd je prognose actueel
Tijdens 2027 zullen plannen veranderen. Overschrijf je telkens het budget, dan verlies je je referentie; wijzig je niets, dan wordt het onbruikbaar. Dupliceer daarom je goedgekeurde jaarbudget als afzonderlijke budgetversie die je niet meer wijzigt, en werk daarnaast je rolling forecast bij.
Omdat Monitr gekoppeld blijft aan je boekhouding, hoeft opvolging geen kwartaaloefening te zijn. Vergelijk elke maand de realisatie met je budget en je laatste forecast, per rekening en waar nodig per leverancier of klant:
Zo pakt StoryChief dat aan:
Veelgestelde vragen
Wat is het verschil tussen een budget en een forecast? Een budget is je goedgekeurde doel voor het jaar en verandert niet meer. Een forecast is je actuele verwachting en werk je bij wanneer de werkelijkheid verandert. Je hebt ze allebei nodig.
Wat is budgetary slack? Bewust ingebouwde speling in een budget: de omzet te voorzichtig en de kosten te ruim geraamd, zodat het doel makkelijk haalbaar is. Je beperkt het door aannames expliciet te maken en ze te toetsen aan de realisatie.
Kan AI mijn budget maken? AI kan het voorbereidende werk doen: historiek analyseren, voorstellen maken en afwijkingen signaleren. De keuzes maak je zelf, en de berekeningen horen in een financieel model zoals Monitr, zodat resultaat, balans en cashflow kloppen.
Welke AI-assistenten werken met de Monitr MCP? Onder meer Claude, ChatGPT, Codex, Gemini en Microsoft Copilot. De MCP is beschikbaar in Monitr Premium, ook tijdens een proefperiode op Premium.
Heb ik een eigen AI-licentie nodig? Niet voor Penny: die zit in Monitr Premium zelf. Voor de MCP gebruik je je eigen AI-assistent, en dus ook je eigen licentie. Wil je documenten zoals contracten of offertes meenemen in je budget, dan heb je de MCP nodig, want Penny kan geen documenten verwerken.
Maak van je budget een beter gesprek over de toekomst
AI helpt je om sneller vragen te stellen en mogelijkheden te onderzoeken. Monitr geeft die vragen een financiële basis: je actuele cijfers, een rapportering die bij je bedrijf past, budgetmodules die je aannames doorrekenen en een prognose die je het hele jaar opvolgt. Zo bouw je niet alleen sneller een budget voor 2027, je kunt er ook mee blijven sturen.
Klaar om te beginnen? Plan een demo van Monitr of start een gratis proefperiode.


Pieterjan van Dam


